Crisis en Manchester United: Deuda, estadio nuevo y futuro incierto
Ha sido una semana de sangre, gritos y pañuelos al viento en el universo Manchester United. Old Trafford, el domingo, fue un polvorín: el Stretford End rugió contra los Glazer y contra Sir Jim Ratcliffe, exigiendo que “vendan el club y se larguen a casa”, entre cánticos aún más gruesos dedicados a los copropietarios.
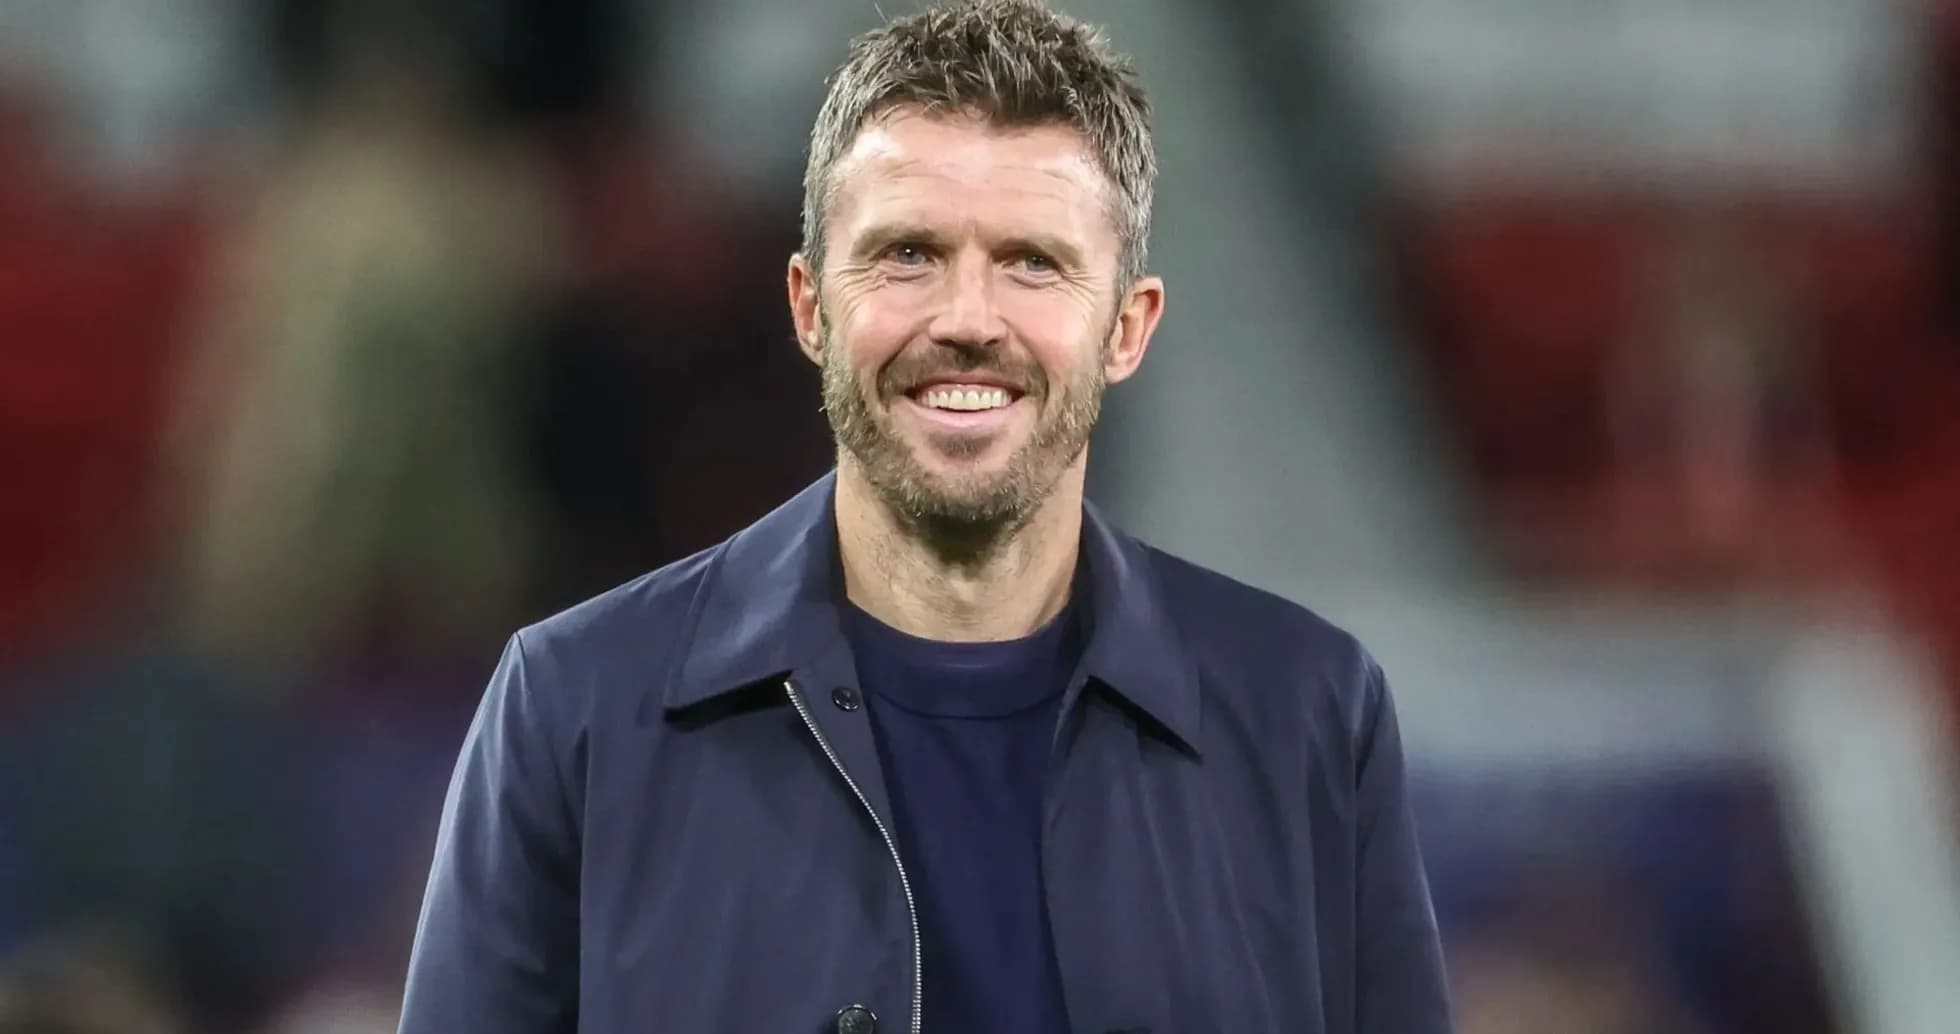
Y el ruido no se quedará en Mánchester. En Stamford Bridge, el sábado, se espera otro ambiente envenenado mientras Michael Carrick, todavía en el banquillo y aferrado al cargo, persigue apenas su segunda victoria en una Premier League que se ha convertido en un suplicio.
Hace no tanto, una parte importante de la afición veía en Ratcliffe al hombre llamado a corregir los pecados de la era Glazer. Hoy, muchos ya no distinguen entre el multimillonario británico de Failsworth y los estadounidenses silenciosos de Florida. Para ellos, son la misma cara de un mismo problema.
La realidad es más fría: ninguno parece dispuesto a irse pronto. Y, para quienes buscan señales de hacia dónde va el club tras dos semanas tumultuosas, la clave no está en los cánticos ni en los comunicados, sino en la letra pequeña de las cuentas anuales recién publicadas. Ahí, en los detalles del refinanciamiento de la deuda histórica del verano, se esboza un mapa de lo que podría venir.
Deuda vieja, ventana nueva
En la superficie, las cuentas del último ejercicio repiten una historia conocida: un club encadenado todavía al peso de la deuda generada por la compra apalancada de los Glazer hace más de dos décadas. Pese a los recortes agresivos y profundamente impopulares en costes operativos impulsados por Ratcliffe, el United encadenó su séptimo año consecutivo en números rojos. Solo en intereses de préstamos antiguos se fueron casi 39 millones de libras.
Pero bajo esa capa de números rojos hay algo más. Los términos de los nuevos préstamos por 550 millones de dólares (411 millones de libras), fruto del acuerdo de refinanciación de junio, ofrecen la pista más clara hasta ahora de cuándo Ineos podría intentar dar el salto a la mayoría accionarial… y de cómo ese movimiento podría ir de la mano de la financiación de un nuevo estadio de 100.000 asientos.
La idea central: alinear el fin de la deuda del LBO de los Glazer con el nacimiento de un nuevo hogar para el club.
Las cuentas muestran cuándo la deuda actual será más fácil de refinanciar y cuándo los ingresos serán lo bastante robustos como para soportar un endeudamiento mucho mayor. En otras palabras, cómo un estadio nuevo podría convertirse en el vehículo para transformar no solo las finanzas, sino también la estructura de propiedad.
“New Stadium Group” y “Stadium Event”: las palabras clave
El nuevo paquete de deuda, estructurado como “senior secured notes”, introduce dos conceptos que marcan el camino.
El primero es el “New Stadium Group”: una empresa separada creada por Manchester United para poseer y gestionar el futuro estadio y los terrenos asociados. Su objetivo es mantener ese activo aislado legalmente del resto de bienes del club frente a posibles reclamaciones de los acreedores. Una vez que el United designe oficialmente ese nuevo campo como su estadio principal, esa protección podría cambiar según lo recogido en el contrato de préstamo.
El segundo concepto es el “Stadium Event”: la operación específica mediante la cual el club capte dinero para financiar un nuevo estadio —o la remodelación de Old Trafford—, ya sea a través de nueva deuda o de inyecciones de capital de inversores.
¿Por qué importa? Porque las condiciones establecen que un “Stadium Event” desbloquea la opción de devolver los 550 millones de dólares de las notas al valor nominal, sin penalización por amortización anticipada. Pero solo a partir del 10 de junio de 2029.
Hay, además, un préstamo a tipo fijo y garantizado de 225 millones de dólares (168 millones de libras) que puede amortizarse en cualquier momento. Las cláusulas, sin embargo, están diseñadas para que toda la deuda vinculada a la compra apalancada de los Glazer se liquide o se reestructure junto con la financiación del estadio, a partir de esa fecha de junio de 2029.
Hay otro reloj corriendo en paralelo: la línea de crédito renovable (RCF), de la que el club tiene actualmente extraídos 200 millones de libras, vence el 31 de diciembre de 2029. Eso convierte la segunda mitad de 2029 en lo que el asesor financiero Jamie Bajwa, ex analista de Goldman Sachs y fundador de la consultora SPG, define como “una ventana natural para amortizar o eliminar la deuda del LBO y refinanciar la RCF como parte de un Stadium Event”.
Hoy, las restricciones ligadas a la compra apalancada actúan como techo. Con una deuda total de 689 millones de libras, el margen para endeudarse más es limitado. Bajwa calcula que el club solo podría añadir unos 295 millones de libras de deuda adicional en las condiciones actuales, una cifra muy lejana a los 2.000-3.000 millones de libras que se estima costaría un nuevo estadio.
Después de junio de 2029, el tablero cambia. Si la deuda existente se elimina de los libros del club y se eleva el apalancamiento hasta cinco veces el EBITDA para financiar el estadio, Bajwa sugiere que el United podría, en teoría, acceder a hasta 1.600 millones de libras de nueva deuda.
Y un estadio nuevo no sería solo hormigón y acero: aumentaría de forma significativa el EBITDA y, con él, transformaría las finanzas del club a largo plazo.
Ratcliffe, Ineos y la gran pregunta de la mayoría
Todo ese andamiaje financiero tiene un punto obvio de fricción: para que Ratcliffe e Ineos —dueños del 28,94 % del club— se planteen asumir o refinanciar la deuda heredada de los Glazer, la operación tiene que tener sentido económico. Resulta difícil defenderlo sin el control mayoritario.
Ahí se abre una cadena de interrogantes. ¿Están los Glazer dispuestos a vender su mayoría? Y, si lo estuvieran, ¿de dónde saldría el dinero para financiar esa compra?
El escenario deportivo tampoco ayuda. Para que los números cuadren de aquí a 2029, el United necesita volver a la Liga de Campeones de forma regular. Hoy está más cerca del pozo que del top 5, con otro entrenador bajo una presión asfixiante y con la sombra del despido planeando sobre Carrick.
Y luego está Ineos. El gigante petroquímico ha convivido históricamente con grandes niveles de deuda, pero ahora navega un contexto complejo: más de 10.000 millones de libras de deuda neta, costes energéticos disparados en Europa, una presión fiscal elevada en Reino Unido y la Unión Europea y unas regulaciones de carbono que Ratcliffe ha criticado abiertamente. En ese contexto, ¿podría absorber más deuda colocada sobre el United, siempre que Ratcliffe y sus socios considerasen aceptable esa carga?
Algunos aficionados sueñan con un salvador alternativo, un comprador con bolsillos sin fondo dispuesto a rescatar a una institución histórica del fútbol inglés. Por ahora, no hay indicios sólidos de que ese actor exista o esté cerca de dar un paso.
Lo que sí existe, por primera vez, es un camino trazado con algo más de detalle hacia un posible cambio de mando y un nuevo estadio. Un camino que, aun así, requeriría inyecciones de capital de socios estratégicos externos y que sigue plagado de incógnitas.
La voluntad, al menos por parte de Ratcliffe, parece estar ahí. En la refinanciación del verano, el club tomó más deuda precisamente para disponer de capacidad financiera con la que adquirir por 63,5 millones de libras los terrenos adyacentes a Old Trafford necesarios para el nuevo estadio.
El estadio, entre la rabia y la necesidad
No todos lo ven igual. Hay hinchas que habrían preferido ver ese dinero invertido en un lateral izquierdo. Y los cánticos en el derbi de Mánchester y el pasado domingo ante el Bournemouth fueron el recordatorio más crudo de ese sentir: “You can stick your new ground up your a---”, tronó el Stretford End.
Pero, más allá del rechazo visceral a un nuevo campo o del romanticismo de una remodelación de Old Trafford, hay una realidad que ya no se puede esquivar. El debate sobre el estadio no puede enterrarse bajo la última crisis deportiva o el enfado del fin de semana.
Durante años, los Glazer fueron acusados de abandonar Old Trafford y de vivir de espaldas a cualquier planificación estratégica a largo plazo. El deterioro del estadio y la falta de una hoja de ruta clara han tenido un coste deportivo, económico y simbólico.
Por eso, los pasos que se están dando ahora para corregir décadas de inacción son tan necesarios como tardíos. Y no pueden quedar sepultados bajo la furia del momento ni la visión cortoplacista.
“El camino hacia el nuevo Old Trafford está ahora más entrelazado con la potencia financiera de Ineos”, resume Bajwa. “Los términos de las notas de préstamo permiten que Ineos tome una posición mayoritaria en Manchester United. Ineos podría entonces refinanciar la deuda del LBO y alojarla en sus propios libros, en lugar de en los del club.
“Si eso sucede, el club ganaría mucha más flexibilidad a la hora de financiar un nuevo estadio”.
La afición canta para que se vayan. Las cuentas, en cambio, dibujan un escenario en el que, para que algo cambie de verdad, Ratcliffe tendrá que acercarse más que nunca al corazón del club. La pregunta ya no es solo si los Glazer venderán, sino si el United puede permitirse llegar a 2029 sin haber decidido quién manda y desde qué casa quiere volver a gobernar el fútbol europeo.
Podría interesarte
Crisis en Manchester United: Deuda, estadio nuevo y futuro incierto
Gabriel Jesus elige al Barcelona y rechaza a Flamengo

David Moyes y la sanción a Jack Grealish en Everton
Oportunidades de Fantasy en Bournemouth y Aston Villa
El futuro de Carrick en Manchester United: ¿Una última oportunidad?
Premios en la Liga de Campeones Femenina para la temporada 2026/27